2018年中国门窗市场规模及产业发展格局深度研究
一、引言
门窗作为建筑的重要组成部分,不仅关系到建筑物的美观与安全,更直接影响着建筑的节能性能与居住舒适度。2018年,随着中国房地产市场的调控与转型,门窗行业也迎来了新的发展机遇与挑战。本文旨在深度研究2018年中国门窗市场规模及产业发展格局,为行业参与者提供参考。
二、2018年中国门窗市场规模分析
1. 总体市场规模
2018年,中国门窗市场规模达到约9000亿元人民币,同比增长6.5%。其中,铝合金门窗占比最大,约为45%;塑料门窗占比约25%;钢质门窗占比约20%;其他材质门窗(如木质、复合材料等)占比约10%。
2. 市场驱动因素
(1)城镇化进程持续推进:2018年中国城镇化率达到59.58%,较上年提高1.06个百分点,新增城镇人口带来大量住房需求,带动门窗市场增长。
(2)房地产投资保持增长:2018年全国房地产开发投资120264亿元,比上年增长9.5%,其中住宅投资85192亿元,增长13.4%,直接拉动门窗需求。
(3)老旧小区改造与门窗更新:随着既有建筑节能改造政策推进,门窗更换需求逐步释放。
(4)消费升级:消费者对门窗的隔音、保温、防盗等性能要求提高,推动高端门窗市场增长。
3. 市场挑战
(1)房地产调控政策收紧:2018年各地出台严厉调控措施,商品房销售面积增速放缓,对门窗市场产生一定影响。
(2)原材料价格波动:铝合金、塑料等原材料价格波动,挤压企业利润空间。
(3)行业竞争激烈:门窗行业集中度低,中小企业众多,价格竞争激烈,产品质量参差不齐。
三、2018年中国门窗产业发展格局
1. 区域分布格局
中国门窗产业呈现明显的区域集聚特征,主要分布在珠江三角洲、长江三角洲和环渤海地区。
(1)珠江三角洲:以广东佛山为核心,聚集了大量铝合金门窗企业,是中国最大的铝门窗生产基地,代表企业有坚美、兴发、凤铝等。
(2)长江三角洲:以上海、江苏、浙江为核心,塑料门窗和高端铝合金门窗产业发达,代表企业有海螺型材、栋梁铝业等。
(3)环渤海地区:以山东、河北为核心,钢质门窗和塑料门窗占有较大比重,代表企业有南山铝业等。
2. 企业竞争格局
2018年,中国门窗行业企业数量超过3万家,规模以上企业约5000家,市场集中度较低。
(1)第一梯队:大型龙头企业,如海螺型材、嘉寓股份、栋梁新材等,年产值超过50亿元,具有较强的品牌影响力和技术研发能力。
(2)第二梯队:区域性龙头企业,年产值在10-50亿元之间,在特定区域或细分市场具有竞争优势。
(3)第三梯队:中小企业,年产值低于10亿元,数量众多,主要依靠价格竞争,产品同质化严重。
3. 产品结构分析
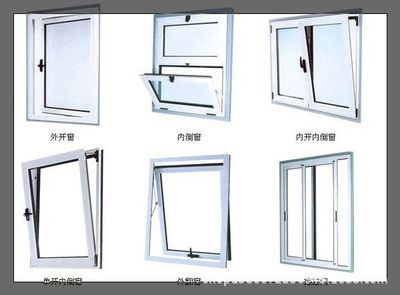
(1)铝合金门窗:凭借良好的装饰性、耐候性和可加工性,占据市场主导地位,2018年占比约45%。随着系统门窗的推广,高端铝合金门窗增长迅速。
(2)塑料门窗:具有优异的保温隔热性能,在北方地区应用广泛,2018年占比约25%。受原材料价格波动影响,行业利润有所下滑。
(3)钢质门窗:主要用于工业厂房和防火门窗领域,2018年占比约20%。随着防火门国家标准的提高,行业面临整合。
(4)其他门窗:包括木质门窗、复合材料门窗等,占比约10%。木质门窗主要用于高端别墅和古建筑,复合材料门窗处于发展初期。
4. 技术发展趋势
(1)系统门窗崛起:系统门窗通过整体设计,实现水密性、气密性、抗风压、隔音等性能的优化,成为高端市场的主流。2018年,系统门窗市场份额约为10%,但增速显著。
(2)节能门窗推广:随着建筑节能标准的提高, Low-E玻璃、断桥铝、多腔体结构等节能技术广泛应用。
(3)智能化发展:智能门窗开始进入市场,具备远程控制、自动感应、防盗报警等功能,成为未来的发展方向。
(4)定制化与个性化:消费者对门窗的个性化需求增加,推动门窗企业向定制化服务转型。
四、结论与展望
2018年中国门窗市场规模稳步增长,但行业面临房地产调控、原材料价格波动和竞争加剧等挑战。产业格局呈现区域集聚、企业梯队分明的特点,产品结构以铝合金门窗为主,系统门窗、节能门窗和智能门窗成为发展趋势。门窗企业应加强技术创新,提升产品品质,打造品牌优势,并积极拓展存量房改造市场,以应对市场变化。随着国家对绿色建筑和节能改造的重视,节能门窗将迎来更大的发展空间。
如若转载,请注明出处:http://www.cekjh.com/product/32.html
更新时间:2026-11-01 19:44:49